
부모님 집 물려받으면 재산세 폭탄? 캘리포니아 Prop 19 계산법
"부모님 집을 물려받으면 재산세가 몇 배로 오른다던데 사실입니까?" 상담 중에 자주 듣는 질문입니다. 답은 "경우에 따라 그렇습니다"입니다. 2021년 2월 16일부터 시행된 Prop 19 때문입니다. 2026년 기준으로 조건과 계산법을 정리해 드립니다.
캘리포니아 재산세는 왜 갑자기 오를까
캘리포니아 재산세는 집을 산 당시 가격(과세가액, base year value)을 기준으로 매겨지고, 매년 2% 이내로만 오릅니다(Prop 13). 그래서 오래 사신 부모님 집은 시가보다 과세가액이 훨씬 낮습니다. 그런데 소유자가 바뀌면 원칙적으로 시가로 다시 평가합니다. 부모에서 자녀로 넘어갈 때 이 재평가를 얼마나 피할 수 있느냐가 Prop 19의 핵심입니다.
Prop 19 이전과 이후, 무엇이 달라졌습니까
부모가 살던 집 — Prop 19 이전 (2021-02-15까지) 가격과 상관없이 재평가 제외 · Prop 19 이후 (2021-02-16부터) 자녀가 주 거주지로 살아야 제외, 금액 한도 있음
임대·상가 등 기타 부동산 — Prop 19 이전 (2021-02-15까지) 과세가액 $1M까지 제외 · Prop 19 이후 (2021-02-16부터) 제외 없음, 전부 재평가
재평가 제외를 받는 조건
부모의 주 거주 주택(family home) 이어야 합니다.
자녀가 이전일로부터 1년 안에 그 집을 본인의 주 거주지로 삼고 homeowners' exemption을 신청해야 합니다.
재평가 제외 신청서(BOE-19-P)를 카운티 Assessor에 제출해야 합니다. 이전일로부터 3년 안에, 제3자에게 팔기 전에 내야 합니다.
상속이면 사망일이 이전일입니다.
자녀가 이미 다른 집에 살거나, 한국·타주에 살거나, 물려받은 집을 세를 준다면 조건을 채우지 못해 전액 재평가됩니다. 임대 부동산은 누가 받든 전부 재평가됩니다.
계산식과 예시
한도 금액은 2년마다 조정되며, 2025-02-16 ~ 2027-02-15 이전분은 $1,044,586입니다.
시가 ≤ 부모 과세가액 + $1,044,586 → 부모 과세가액 그대로 유지
시가 > 부모 과세가액 + $1,044,586 → 새 과세가액 = 시가 − $1,044,586
예시 1 — 시가가 한도를 넘는 경우
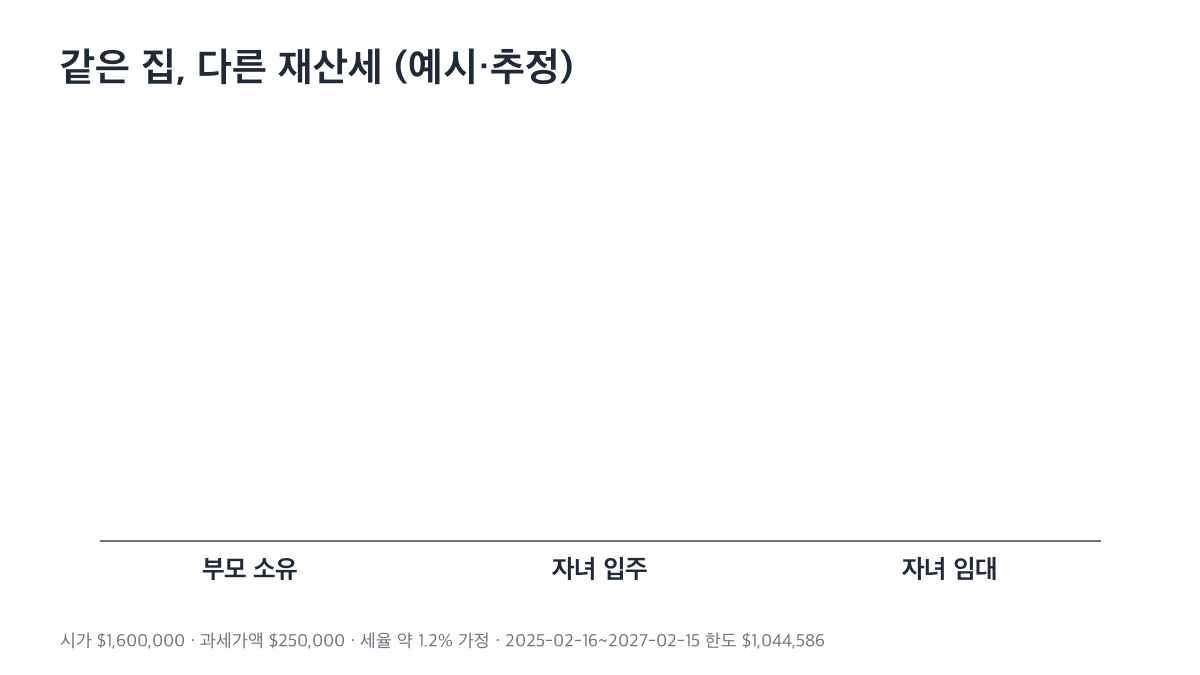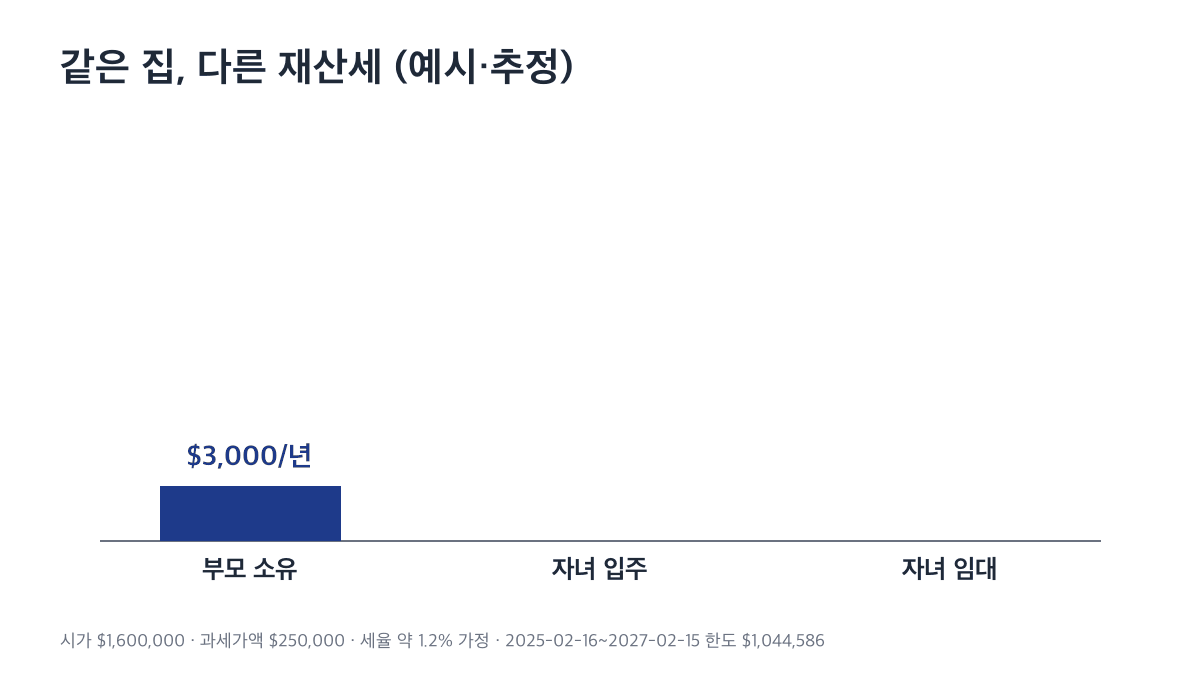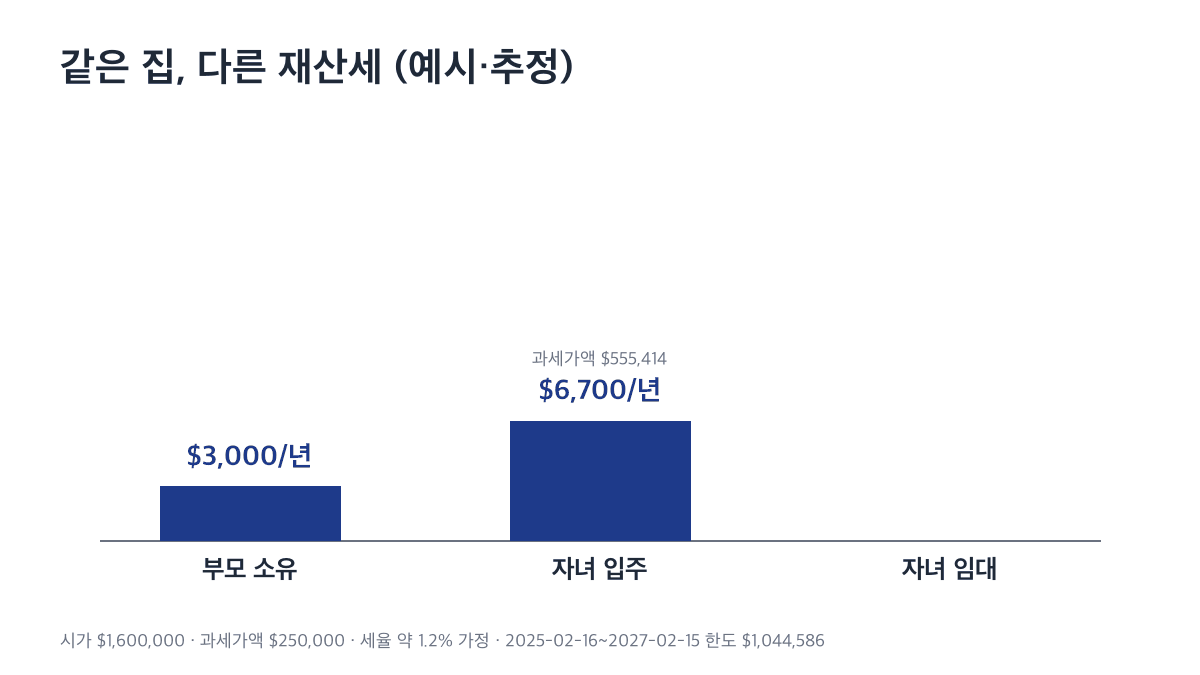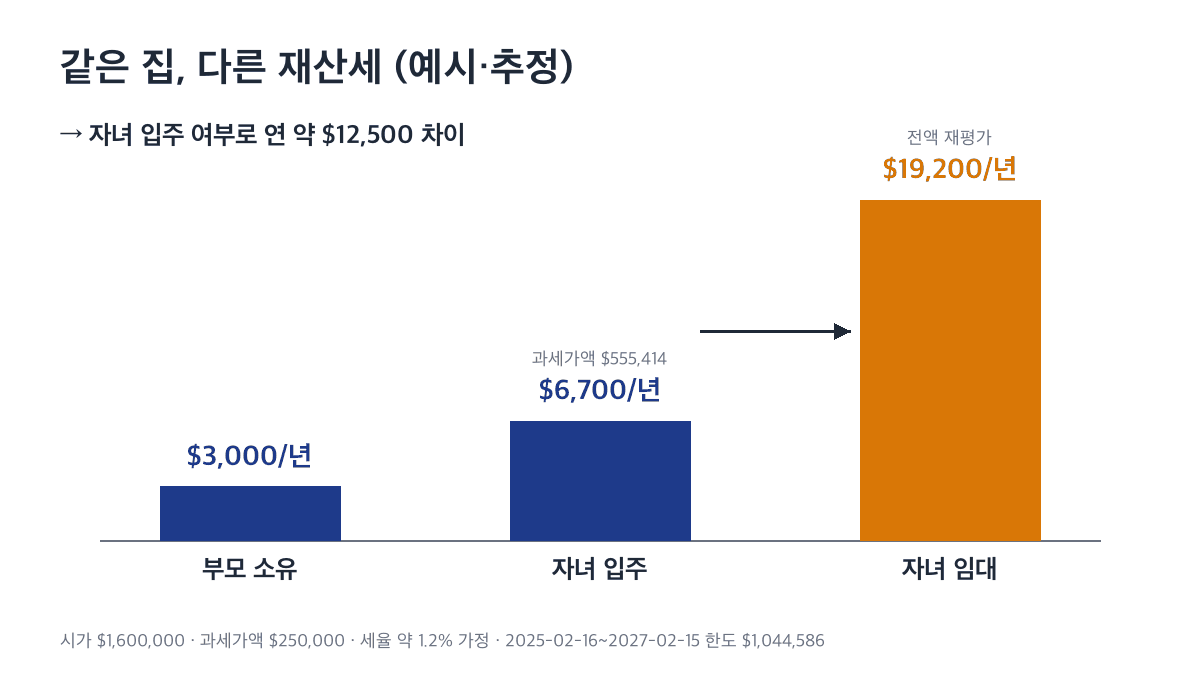
1995년에 산 집, 현재 과세가액 $250,000, 시가 $1,600,000이라고 가정합니다. 한도는 $250,000 + $1,044,586 = $1,294,586이므로 시가가 한도를 넘습니다.
부모 소유 그대로 — 새 과세가액 $250,000 · 연 재산세 (세율 약 1.2%, 추정) 약 $3,000
자녀가 입주 — 새 과세가액 $1,600,000 − $1,044,586 = $555,414 · 연 재산세 (세율 약 1.2%, 추정) 약 $6,700
자녀가 임대하거나 비워 둠 — 새 과세가액 $1,600,000 · 연 재산세 (세율 약 1.2%, 추정) 약 $19,200
입주 여부에 따라 해마다 약 $12,500(추정) 차이가 납니다.
예시 2 — 시가가 한도 안인 경우
같은 집의 시가가 $1,200,000이라면 한도($1,294,586) 안이므로, 자녀가 입주할 경우 과세가액 $250,000이 그대로 유지됩니다. 연 재산세도 약 $3,000(추정) 수준입니다.
"지금 증여하면 피할 수 있지 않습니까?"
그렇지 않습니다. Prop 19는 증여든 상속이든 똑같이 적용됩니다. 재산세만 보면 지금 증여할 이유가 없습니다.
오히려 증여하면 소득세에서 손해를 볼 수 있습니다. 상속받은 집은 취득가가 사망일 시가로 새로 매겨지지만(step-up), 증여받은 집은 부모의 취득가를 그대로 물려받습니다.
예시: 어머니 취득가 $200,000, 시가 $1,200,000인 집을 자녀가 받아 나중에 $1,350,000에 판다고 가정합니다. 증여받았다면 양도차익이 약 $1,150,000이고 세금이 수십만 달러(추정 약 $380,000)에 이를 수 있습니다. 상속받았다면 취득가가 사망일 시가로 올라가 양도차익이 거의 없습니다.
알아 두면 좋은 예외
부모가 먼저 돌아가신 경우에는 조부모에서 손주로 넘어갈 때도 같은 제외를 받을 수 있습니다(BOE-19-G). 또 55세 이상은 지금 집의 과세가액을 캘리포니아 안의 새 집으로 옮길 수 있고, 평생 3회까지 가능합니다. 리빙트러스트(철회 가능 신탁)로 옮기는 것이나 부부 간 이전은 재평가 대상이 아닙니다.
LLC·법인으로 돌리면 어떻습니까
임대 부동산을 LLC나 법인에 넣어 재평가를 피하려는 방법이 알려져 있지만, 법인 지분 이전에는 별도의 지배권 변경(change in control) 규칙이 있어 오히려 재평가를 부를 수 있습니다. 반드시 전문가 검토를 거치십시오.
공인회계사가 도와드리는 부분
저희는 재산세 영향과 증여·상속에 따른 소득세(양도세)를 숫자로 비교해 드립니다. 증서(deed) 작성과 트러스트 문서는 변호사를 통해 진행하시도록 연결해 드립니다.
자주 묻는 질문
Q1. 자녀 중 한 명만 들어가 살면 어떻게 됩니까?
자녀 중 한 명이 주 거주지로 입주하면 제외를 받을 수 있지만, 형제 간 지분을 어떻게 정리하느냐(한 자녀가 다른 형제 지분을 사들이는 경우 등)에 따라 추가 재평가가 생길 수 있습니다. 카운티 Assessor 기준을 미리 확인하고 진행하시는 것이 안전합니다.
Q2. 신청서 기한을 놓치면 끝입니까?
BOE-19-P는 이전일로부터 3년 안에(제3자 매각 전) 내야 합니다. homeowners' exemption을 1년이 지나 신청하면 신청 이후부터만 적용될 수 있으니 서두르시는 것이 좋습니다.
Q3. 리빙트러스트가 있으면 Prop 19를 피할 수 있습니까?
아닙니다. 트러스트로 옮길 때는 재평가가 없지만, 부모님 사망 후 자녀에게 넘어갈 때 Prop 19가 그대로 적용됩니다.
맺음말
Prop 19 이후에는 "누가, 어떤 집을, 어떻게 쓰느냐"에 따라 재산세가 몇 배로 달라집니다. 서둘러 증여하기보다 입주 계획, 한도 계산, step-up 효과를 함께 따져 보시는 것이 안전합니다.
부모님 집이나 임대 부동산의 이전을 고민하고 계시다면 「상속 설계 점검 상담」을 신청해 주십시오. 오신석 공인회계사가 직접 숫자로 비교해 드립니다. 상속·증여·트러스트 세무 안내 · OKLEM CPA GROUP (LA 코리아타운) · (213) 788-3388
본 글은 일반 정보이며 법률 또는 세무 자문이 아닙니다. 개별 상황은 전문가와 상담하십시오.

댓글